Paylaşım TarihiKasım 3, 2026
Kuraklık, sel ve sıcak hava dalgaları bankalar için giderek daha somut bir kredi riski kaynağına dönüşmekte ve çoğu zaman varlıklarda bir hasar kaydı oluşmadan da borçlunun ödeme kapasitesini aşındırmaktadır. Çeşitli çalışmalarda fiziksel riskin kredi fiyatına ancak kısmen yansıdığı ortaya konulmaktadır. Bu yazıda, fiyata yansımayan kısmın nasıl ölçülebileceği ve kredi fiyatına fiziksel iklim risk primi olarak nasıl eklenebileceği ele alınmaktadır.
Sorunun ne olduğunun anlaşılması için basitleştirilmiş bir örnek üzerinden gidilmesi makul olacaktır. Bu bağlamda, su stresi yüksek bir havzada faaliyet gösteren bir gıda işleme tesisine dikkat çekilecektir. . Doğal olarak böylesi bir tesise kullandırılan kredinin geri ödemeleri, işletmenin faaliyetlerinden doğan nakit akışına göre planlanmıştır. Kurak bir dönemde tesise tahsis edilen su miktarı azaldığı için fiili üretim yavaşlamakta, binalar ya da makinelerde hasar oluşmasa da işletmenin borç ödeme imkanı daralmaktadır.
Ödeme gücündeki bu aşınma, bankanın bilançosunda ilk bakışta görünmemektedir; zira kredinin bakiyesi aynı kalırken alacağın dayandığı üretim koşulları değişmektedir. Fiziksel iklim riskinin fiyatlanması, değişen koşulların bedelini hesaplamayı amaçlamaktadır.
İklim riski bilançoya iki yoldan girmekte olup geçiş riski, düşük karbonlu ekonomiye geçişin maliyetlerinden, fiziksel risk ise iklim değişikliğinin doğrudan etkilerinden doğmaktadır. Basel Bankacılık Denetim Komitesi’nin (Basel Committee on Banking Supervision – BCBS) 2021 tarihli raporu, her iki risk türünün de sonuçta kredi, piyasa, likidite ve operasyonel riske dönüştüğünü ortaya koymakta; iklim riskini yeni bir risk sınıfı olarak tanımlamaya gerek görmemektedir.1 İki risk türü kümelenme biçimi bakımından da ayrışmakta, geçiş riski daha çok sektörlerde toplanırken fiziksel risk coğrafyada yoğunlaşmaktadır. Nitekim aynı havzadaki farklı sektörlerden işletmeler tek bir kuraklıktan birlikte zarar görebilmektedir.
Akut ile Kronik
İklimle İlgili Finansal Açıklamalar Görev Gücü’nün (Task Force on Climate-related Financial Disclosures – TCFD) 2017 tarihli raporunda fiziksel risk, akut ve kronik olmak üzere ikiye ayrılmaktadır.2 Aynı ayrımı benimseyen Türkiye Sürdürülebilirlik Raporlama Standartları’nın iklim standardına (TSRS 2) göre akut riskler fırtına, sel, kuraklık ve sıcak hava dalgası gibi olaylardan doğarken kronik riskler, deniz seviyesinin yükselmesine ve suya erişimin azalmasına yol açabilecek yağış ve sıcaklık değişimleri gibi uzun vadeli değişimlerden kaynaklanmaktadır.3
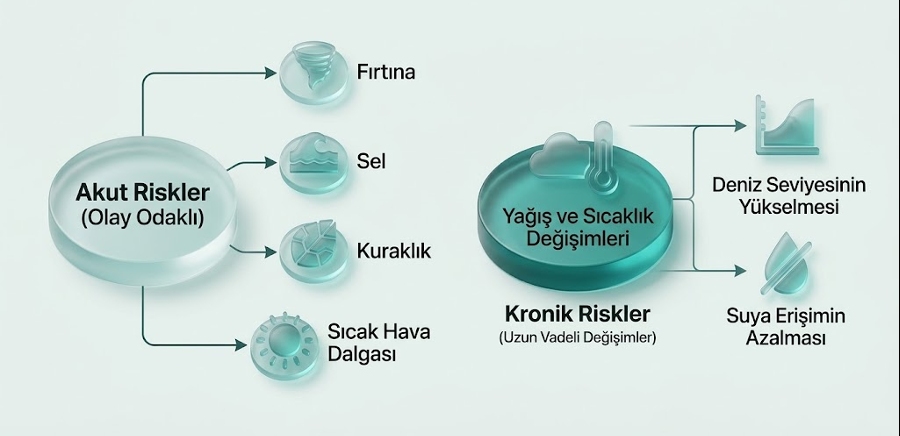
Şekil 1. Akut ve Kronik Riskler
Akut ile kronik ayrımı finansal risk yönetimi açısından önem taşımaktadır.4 İki risk türü, zarar dağılımını farklı biçimlerde etkilediğinden ayrım fiyatlamaya da yansımaktadır. Akut olayların etkisi çoğunlukla beklenmeyen zarar ve sermaye tarafında, kronik değişimlerinki ise beklenen zarar ve faaliyet marjı tarafında yoğunlaşmaktadır. Bu ayrım etkinin ağırlık noktasını göstermekte olup kesin bir sınır çizmemektedir; her iki risk türü de beklenen zararı ve sermaye ihtiyacını birlikte etkilemektedir. İki tür arasındaki sınır da geçirgendir ve su stresi gibi kronik bir değişim kurak dönemde ani bir kayba dönüşebilmektedir. Ne var ki ikisi ayrıştırılmadan tek bir katsayıyla temsil edildiğinde ölçüm bozulmaktadır.
Türkiye hem akut hem de kronik fiziksel risklere açıktır. Meteoroloji Genel Müdürlüğü kayıtlarına göre 2024 yılının ortalama sıcaklığı 15,6 °C’ye ulaşarak 1991-2020 ortalamasını 1,7 °C aşmış; 1971’den itibaren ölçülen en yüksek yıllık düzeyi oluşturmuştur.5 2025 yılında ise alansal yağış 414,9 mm ile son 61 yılın en düşük düzeyine inmiş,6 aynı yıl kaydedilen ekstrem meteorolojik olay sayısı 1.011 olmuştur.7 Ülke geneline ilişkin ortalamalar, su stresine maruziyet de dahil olmak üzere bölgeler arasındaki farkı gizlemektedir.8 Dolayısıyla suya bağımlı faaliyetlerde kredi değerlendirmesinin havza düzeyine indirilmesi büyük önem taşımaktadır.
Fiziksel Tehlike Kredi Riskine Nasıl Dönüşür?
Basel Komitesi’nin 2021 tarihli raporunda fiziksel tehlikenin kredi riskine dönüşümü iki düzeyde ele alınmakta olup mikro düzey borçlu ve teminat üzerinden, makro düzey ise bölgesel üretim, istihdam ve varlık fiyatları üzerinden işlemektedir.9 Fiziksel iklim riskleri, beklenen zarar formülünün farklı bileşenleri üzerinden kredi riskine yansımaktadır. Beklenen zarar (expected loss – EL); temerrüt olasılığı (probability of default – PD), temerrüt halinde kayıp (loss given default – LGD) ve temerrüt anındaki risk tutarının (exposure at default – EAD) çarpımıyla hesaplanmaktadır (EL = PD × LGD × EAD). Bu yazıda mikro aktarım dört alt kanalda ele alınmaktadır. Varlık hasarı kanalında teminatın piyasa değeri gerilediği için LGD yükselmektedir. İş kesintisi kanalında ise üretimin durması nakit akışını bozmakta ve PD artmaktadır. Formül çarpımsal olduğundan, iki kanalın aynı anda devreye girmesi beklenen zararı katlanarak büyütmektedir. Girdi kısıtı kanalında doğrudan fiziksel hasar oluşmadan da kayıp doğmaktadır; örnek tesis, su tahsisi daraldığında kapasite kullanımını düşürmek durumunda kalmaktadır. Son olarak iş gücü verimliliği kanalında sıcaklık stresi çalışma saatlerini kısaltarak üretimi ve geliri azaltmaktadır.10
Varlık hasarı kanalı kendine özgü bir ölçüm sorunu da taşımaktadır; nitekim sel riskinin konut fiyatlarına yansımasını inceleyen bir meta-analiz, fiyat iskontosunu açıklamada son selden itibaren geçen sürenin özellikle belirleyici olduğunu ortaya koymaktadır.11 İskonto olaydan hemen sonra belirginleşir ve hafıza zayıfladıkça sönümlenirken tehlike yerinde kalmaktadır. Bu eğilim, uzun süre afet yaşanmadığında şok olasılıklarının olduğundan düşük algılanmasını açıklayan “afet miyopisi” kavramıyla ilişkilendirilebilmektedir.12 Sonuçta teminat değerlemesinde risk eksik yansıtılmakta ve temerrüt halinde kayıp sistematik olarak hafife alınmaktadır.
Primin Fiyattaki Yeri
Avrupa Bankacılık Kurumu’nun (European Banking Authority – EBA) 2020 tarihli kredi kullandırımı ve izleme rehberinde fiyatın cari ve gelecekteki maliyetleri, borçlunun riskliliğini ve kredinin özelliklerini birlikte yansıtması beklenmektedir.13 EBA’nın 2025’te yayımladığı çevresel, sosyal ve yönetişim (environmental, social and governance – ESG) riskleri rehberi, bankaların çevresel riskleri kredi riski politika ve prosedürlerine dahil etmesini öngörmektedir. Bu kapsamda bankaların hem nitel değerlendirmelerden (ör. borçlunun geçiş planının incelenmesi, sektörel kısıtlamalar) hem de nicel göstergelerden (ör. risk skorları, iklim senaryo analizleri, teminat değerlemesine yansıtılan fiziksel risk) yararlanması beklenmektedir.14
Türkiye’de Bankacılık Düzenleme ve Denetleme Kurumu’nun (BDDK) 2021 tarihli Kredi Tahsis ve İzleme Süreçlerine İlişkin Rehberi de benzer bir hüküm taşımaktadır. Anılan rehberde fiyatın sermaye ve fonlama maliyetlerini, işletme giderlerini ve beklenen kredi zararı modelleriyle hesaplanan kredi riski maliyetini yansıtması, sermaye maliyetinin ise coğrafi bölge, iş kolu ve ürün gibi kırılımlara göre yapılan sermaye tahsisine dayanması öngörülmektedir.15 Fiyatlama hükmünde sermaye maliyeti için coğrafi bölge kırılımının açıkça anılması, fiziksel riskin fiyata yansıtılması için mevcut çerçevede bir dayanak oluşturabilmektedir.
BDDK’nın 2025’te yayımladığı İklimle Bağlantılı Finansal Risklerin Yönetimine İlişkin Rehber, yoğunlaşmanın izlenmesini ve risk azaltım araçlarını ele almaktadır; ancak sayılan araçlar arasında fiyatlama yer almamaktadır.16 Rehber’in büyük ölçüde dayandığı Basel Komitesi’nin 2022 tarihli ilkeler metnindeki risk azaltım seçenekleri de fiyatlamayı içermemektedir.17 Her iki metin de iklimle bağlantılı risklerin kredi değerlendirmesinde dikkate alınmasını beklemekle birlikte, hiçbiri fiziksel iklim riski için kredi fiyatlamasına ayrı bir prim kalemi eklenmesini öngörmemektedir.
Risk ayarlı kredi fiyatı, basitleştirilmiş bir denklemde beş kalemden oluşmaktadır: fonlama maliyeti, işletme giderleri, kredi riski maliyeti, sermaye maliyeti ve hedef kâr marjı. Bunlardan ilk dördü, Kredi Tahsis ve İzleme Süreçlerine İlişkin Rehber’de sayılan kalemlerdir.18 Bu yazıda fiziksel iklim risk primi, mevcut fiyatlamaya yansımamış beklenen zarar artışının kredi fiyatına baz puan olarak eklenmesi şeklinde tanımlanmaktadır. Primi ayrı bir kalem olarak kurgulamak, riski fiyata taşıma yollarından yalnızca biri olup alternatif olarak risk, içsel modeldeki temerrüt olasılığı ve kayıp tahminlerine de yerleştirilebilmektedir. İkinci yöntem, model içi tutarlılık sağlamaktadır; ne var ki bu yöntemde fiyat farkı borçluya ayrıca gösterilmediğinden uyum yatırımının avantajı görünmez kalmaktadır.
Kalibrasyonun Veri ve Varsayımları
Primin kalibrasyonu, Hükümetlerarası İklim Değişikliği Paneli’nin (Intergovernmental Panel on Climate Change – IPCC) Altıncı Değerlendirme Raporu’nda risk için tanımlanan tehlike, maruziyet ve kırılganlık bileşenleri üzerinden kurulmaktadır.19 Kredi diline çevrildiğinde maruziyet iki düzeyde okunabilmekte olup fiziksel maruziyet tesisin ve tedarik bağlantılarının tehlikeyle kesiştiği yeri; finansal maruziyet ise bankanın borçlu ve teminat üzerindeki pozisyonunu ifade etmektedir.
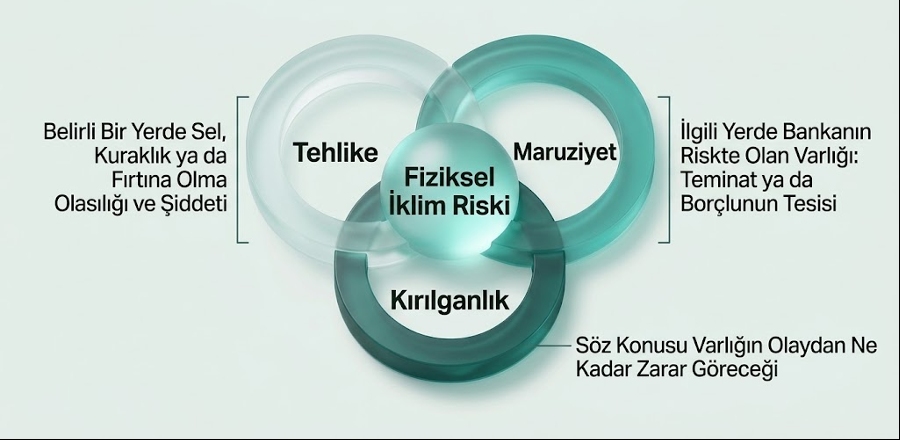
Şekil 2. Fiziksel İklim Riskinin Üç Bileşeni
Tehlike katmanında taşkın tekerrür haritalarına, su stresi endekslerine ve sıcaklık dağılımlarına bugün erişilebilmektedir. Kırılganlık katmanı ise tehlikenin şiddetini (ör. su derinliğini) hasar oranına çeviren hasar fonksiyonlarıyla kurulmaktadır; bu oran, varlığın azami hasar değeriyle çarpıldığında parasal kayba ulaşılmaktadır.20 Yaygın hasar fonksiyonları taşkın derinliğini varlık hasarına bağlarken örnek tesisteki gibi su kısıtından doğan üretim kaybı ayrı bir modelleme gerektirmektedir. Senaryo katmanında Finansal Sistemi Yeşillendirme Ağı’nın (Network for Greening the Financial System – NGFS) senaryoları kullanılmaktadır. Bu senaryolar sıcaklık artışı, karbon fiyatı ve ekonomik büyüme gibi değişkenlerin ülke ve sektör düzeyindeki seyrini ortaya koymakta, ancak tek bir tesisin temerrüt olasılığını vermemektedir.21 Bu makro çıktıları tesis düzeyinde temerrüt olasılığına çevirmek bankanın kendi kredi modellerine kalmaktadır.
Hasar fonksiyonu tek başına kredi fiyatı üretmemektedir. Prim, fiziksel kaybın finansal etkilerinden hesaplanan beklenen zarar artışına bağlanmakta olup aradaki aktarım zinciri dört adımdan geçmektedir.
- Tehlike, tesisin konumu için bir şiddet ve olasılık dağılımına çevrilmektedir.
- Şiddet, tesise uygun bir hasar fonksiyonu aracılığıyla operasyonel kayba dönüştürülmektedir; örnek tesiste bu kayıp, su tahsisindeki daralmanın kapasite kullanımına etkisidir.
- Operasyonel kayıp gelire ve maliyetlere aktarılmakta, borç ödeme kapasitesindeki gerileme temerrüt olasılığına, teminatın geri kazanım değerindeki düşüş ise temerrüt halinde kayba yansıtılmaktadır.
- Beklenen zarardaki artış kredinin vadesine göre yıllıklandırılmakta ve baz puana çevrilmektedir.
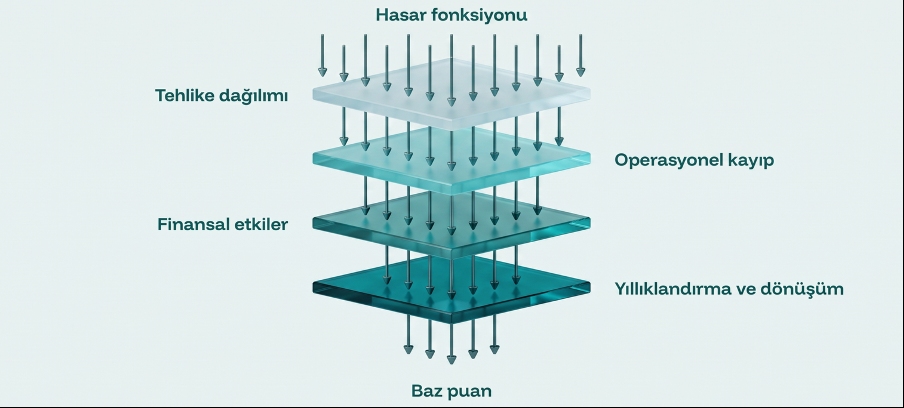
Şekil 3. Fiziksel Kaybın Kredi Fiyatına Yansıtılması
Basitleştirilerek sunulan bu örnekte tesise bir yıl vadeli kredi kullandırıldığı, su kısıtının gelir ve maliyetlere etkisi hesaba katıldığında yıllık temerrüt olasılığının %1,0 yerine %1,4 olarak tahmin edildiği ve temerrüt halinde kaybın %40’ta sabit tutulduğu varsayılmaktadır. Böyle bir durumda beklenen zarardaki yıllık artış, 0,4 yüzde puanlık temerrüt olasılığı farkının %40 ile çarpımı olan 16 baz puandır. Hesaplanan tutar yalnızca beklenen zarar tarafını göstermekte olup mevcut fiyatlama, artışın bir bölümünü halihazırda içeriyorsa prim 16 baz puanın altında kalacaktır. Hesaplamada sermaye maliyeti, teminat değerindeki olası düşüş ve vade uzunluğu dikkate alınmamıştır. Bu unsurlar eklendiğinde fiyat etkisi 16 baz puanın üzerine çıkabilmektedir. Ayrıca bankaların muhasebe amacıyla ayırdığı beklenen kredi zararı karşılığı ile fiyatlamada kullandığı beklenen zarar farklı yöntemlerle hesaplandığından, iki tutar her zaman örtüşmemektedir. Örnekteki rakamlar varsayımsaldır; buradaki amaç, su kısıtının temerrüt olasılığı ve beklenen zarar üzerinden kredi fiyatına nasıl aktarıldığını göstermektir.
Kalibrasyonun çözümü en zor sorunlarından biri vade uyumsuzluğudur. Uzun dönemli senaryolar 2030, 2050 ve 2100 ufuklarında sonuç üretirken kurumsal kredilerin vadesi çoğunlukla bu ufukların çok altında kalmakta, bu da senaryo çıktılarını kredi vadesine indirgemeyi güçleştirmektedir.
Fiziksel Risk Ne Kadar Fiyatlanıyor?
Avrupa Merkez Bankası (European Central Bank – ECB) bünyesinde hazırlanan bir çalışmada avro bölgesindeki konut kredileri incelenmiştir. Çalışmanın son döneme ilişkin bulgularına göre, ortalama iklim riski taşıyan bir bölgedeki konut teminatı, iklim riski taşımayan bir bölgedeki teminata kıyasla konut kredisini yaklaşık 24 baz puan pahalılaştırmaktadır. ECB denetiminin iklim riskini kredi riski yönetiminde yeterli düzeyde dikkate aldığını değerlendirdiği bankalarda ise bu fark 37 baz puandır. Söz konusu çalışma, basitleştirici varsayımlarla riski karşılayacak primi kaba bir tahminle 40 baz puan mertebesinde hesaplamıştır.22
Avrupa Komisyonu Ortak Araştırma Merkezi’nde (Joint Research Centre – JRC) küçük ve orta ölçekli işletme (KOBİ) kredileri üzerine yürütülen çalışmada ise sel riski yüksek bölgelerde ortalama 6 baz puanlık bir prim bulunmuş, ancak primin sel sonrasında görülen performans bozulmasını yeterince yansıtmadığı ortaya konulmuştur.23
Firma kredilerine odaklanan daha yeni bir ECB çalışmasında, uydu taşkın haritalarıyla kredi düzeyi verisini eşleştirerek 2021-2024 arasındaki dört büyük Avrupa selini incelenmiştir. Taşkın sınırının hemen içinde kalan firmalarda temerrüt oranı iki çeyrekte yaklaşık 0,7 yüzde puan yükselmiş, kredi hacmi ve faizdeki hareket geçici kalmıştır. Yıllıklandırıldığında bu artış, temerrüt oranının yaklaşık iki katına çıkmasına karşılık gelmektedir.24
Fiyatlanmayan riskin sigortayla karşılanacağı varsayımı da eksik fiyatlamayı besleyebilmektedir. Swiss Re verilerine göre 2025 yılında doğal afetlerin küresel ekonomik maliyeti 220 milyar dolar, sigorta kapsamındaki pay ise %49 olmuştur.25 Kalan %51, kaybı taşıyanın bilançosunda durmaktadır. Sigortacıların bir bölgeden çekilmesi ise teminat değerlerinin kredi tarafında ani biçimde yeniden fiyatlanmasına yol açabilmektedir.
Tasarımın Üç İlkesi
Bu yazıda fiziksel iklim risk primi için risk artışıyla sınırlılık ilkesi önerilmektedir. Prim, borçluya üstlendiği riskin maliyetini gösteren bir fiyat sinyalidir. İlkeye göre prim, fiziksel iklim riskinin beklenen zararda yarattığı artışın mevcut fiyata henüz yansımamış kısmını aşmamalı, hesaplaması da belgelenmelidir. Örneğin beklenen zarar 16 baz puan artmış ve mevcut fiyat bunun 6 baz puanını zaten içeriyorsa, prim en fazla 10 baz puan olmalıdır. Böylece riskin iki kez fiyatlanması önlenmektedir. Aynı mantık sermaye etkisi için de geçerlidir. İklim riski, temerrüt olasılığını artırdığı için bankanın bu krediye ayırması gereken sermayeyi de artırmaktadır. Bu ek sermayenin maliyeti prime eklenmemeli, kredi fiyatında zaten yer alan sermaye maliyeti kalemine yansıtılmalıdır. Hesabı belgelenemeyen her ek tutar, borçlunun kredi maliyetini gerekçesiz olarak artıracaktır.
İkinci ilke, uyum indirimidir. Bu ilkeye göre fiziksel iklim riskini azaltan bir uyum yatırımı yapan borçlunun primi düşürülmekte, böylece prim bir yaptırım olmaktan çıkıp yatırıma yönelik bir teşvike dönüşmektedir. Bu ilkede asıl güçlük, riskin gerçekten azalıp azalmadığını doğrulamaktır. Örnekteki tesisin su geri kazanım hattı kurmuş olması, kredi riskinin ne kadar azaldığını tek başına göstermemektedir. Hat düşük kapasiteyle çalışabilmekte ya da kuraklık döneminde beklenen su tasarrufunu sağlamayabilmektedir. Bu nedenle indirim, yatırımın varlığına değil, geri kazanılan su miktarı gibi ölçülmüş ve doğrulanmış performansına bağlanmalıdır. Yalnızca yatırımın yapılıp yapılmadığına bakan bir mekanizma, riskteki gerçek azalmadan ziyade borçlunun beyanını ödüllendirmiş olacaktır.
Üçüncü ilke, sigortanın gerçek kapsamının dikkate alınmasıdır. İlkenin çıkış noktası, poliçenin kaybın tamamını değil yalnızca bir bölümünü sigortacıya devretmesidir. Poliçedeki muafiyetler, tazminat limitleri ve kapsam dışı haller nedeniyle kaybın bir kısmı her zaman borçluda kalmakta, bu da kredi riskinin tamamen ortadan kalkmadığı anlamına gelmektedir. Bu nedenle iklim risk primindeki indirim, yalnızca poliçenin varlığına göre değil, kaybın ne kadarını gerçekten karşıladığına göre belirlenmelidir. Örnek tesis bu ayrımın önemini göstermektedir. Tesisteki kayıp, su kesintisi nedeniyle üretimin durmasından kaynaklanmakta, ortada fiziksel bir hasar bulunmamaktadır. Klasik kâr kaybı teminatı ise çoğu poliçede ancak bir maddi hasar meydana geldiğinde devreye girdiği için bu kaybı karşılamamaktadır. Bu durumda uygun araçlardan biri parametrik teminattır. Parametrik teminat, gerçekleşen kaybı ölçmek yerine yağış miktarı ya da su tahsisindeki kesinti gibi önceden belirlenmiş bir göstergenin eşiği aşması durumunda ödeme yapmaktadır. Ancak bu göstergeye göre yapılan ödeme ile tesisin gerçek kaybı arasında fark oluşabileceğinden (baz riski), indirim hesaplanırken bu farkın da dikkate alınması gerekmektedir.
İlkeler kredi düzeyinde işlemektedir, ancak kredilerin tek tek doğru fiyatlanması portföy düzeyindeki riski tek başına çözmemektedir. Bir bankanın kredileri aynı sel havzasında ya da aynı kuraklık bölgesinde toplanmışsa, tek bir olay çok sayıda borçluyu aynı anda etkileyebilmektedir. Her kredinin primi ayrı ayrı doğru hesaplanmış olsa bile bu yoğunlaşma riski ortada kalmaktadır. ECB ile Avrupa Sistemik Risk Kurulu’nun (European Systemic Risk Board – ESRB) ortak raporu, bu soruna yönelik olarak yoğunlaşma eşiklerini ele almaktadır. Belirli bir bölge ya da sektördeki kredi payı bu eşiği aştığında daha sıkı izleme ya da ek sermaye tamponu gibi tedbirler devreye girebilecektir.26 Fiziksel riskler açısından bu eşiklerin il ya da sektör yerine havza ve tehlike kuşağı bazında kurulması önerilmektedir.
Primin Üç Kısıtı
İlk kısıt, model belirsizliğidir. Bu belirsizliğin ilk kaynağı, hasar fonksiyonlarının geçmişte yaşanan olaylardan elde edilen verilerle kurulmasıdır. İklim sisteminin bazı unsurları belirli bir sıcaklık eşiği aşıldığında hızlı ve geri döndürülemez biçimde değişebilmekte, “devrilme noktası” olarak adlandırılan bu eşiklerin ötesinde kayıplar geçmişteki eğilimin çok üzerine sıçrayabilmektedir. Geçmiş verilere dayanan bir fonksiyon bu sıçramayı öngörememektedir. İkinci kaynak ise, kurumların büyük ölçüde aynı senaryolara dayanmasıdır. Ortak senaryodaki bir hata, onu kullanan tüm kurumların hesaplarına aynı anda yansımaktadır. Yakın tarihli bir gelişme bu riskin somut bir örneğini oluşturmaktadır. NGFS’nin Kasım 2024’te yayımladığı Beşinci Faz senaryolarında, sıcaklık artışının ekonomiye uzun vadede vereceği zararı gösteren kronik fiziksel risk tahminleri, tek bir bilimsel çalışmanın hasar fonksiyonuna dayanmaktadır. NGFS, Aralık 2025’te yayımladığı açıklamada bu çalışmanın, veri hatalarına ve belirsizliğin eksik tahmin edilmesine yönelik eleştiriler üzerine yayımlandığı dergiden geri çekildiğini duyurmuştur. Aynı açıklamada, bu fonksiyonu kullanmayan çıktıların, akut fiziksel risk tahminlerinin ve kısa dönemli senaryoların geri çekilmeden etkilenmediği belirtilmiştir.27
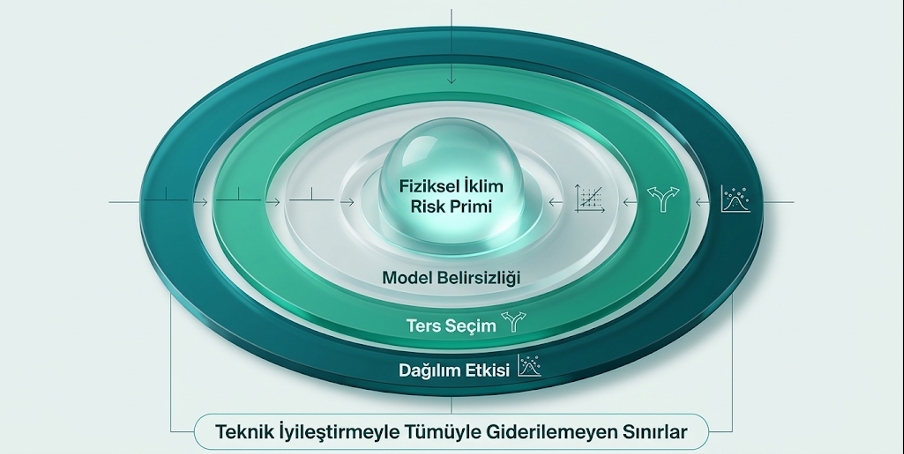
Şekil 4. Fiziksel İklim Risk Priminin Üç Sınırı
İkinci kısıt, ters seçimdir. Riski yalnızca bir kurum fiyatladığında müşteriler fiyatlamayan kuruma yönelebilmekte, böylece riskli borçlular tek bir bilançoda birikirken risk sistemden çıkmadan yer değiştirmektedir. Bu nedenle çözüm, tek tek bankaların fiyat kararlarından çok gözetim beklentilerinin sektör teamülüne dönüşmesine bağlı görünmektedir.
Üçüncü kısıt, dağılım etkisidir ve primin yükünün kimde toplandığıyla ilgilidir. Risk temelli fiyatlamada en yüksek prim, iklim riskine en açık bölgelerdeki borçlulara uygulanmaktadır. Ancak bu borçlular, uyum yatırımı için finansmana en çok ihtiyaç duyanlardır. Kuraklık kuşağındaki tarım işletmeleri, taşkın ovasındaki küçük sanayiciler ve kıyı erozyonuna açık turizm tesisleri, risk hesabında en yüksek primle karşılaşacak borçlular arasındadır. Bu durum kendini besleyen bir döngüye de yol açabilmektedir. Yüksek prim, uyum yatırımı için alınacak krediyi pahalılaştırmakta ve borçlu yatırımı ertelemektedir. Yatırım yapılmadığı için tesisin iklim riskine karşı kırılganlığı azalmamaktadır. İklim değişikliğiyle tehlike arttıkça risk de büyümekte ve prim daha da yükselmektedir.
Riski Görünür Kılmak
Doğru fiyatlanmış bir primin işlevi riski görünür kılmaktır. Riskin kendisi yalnızca uyum yatırımı, yer seçimi ve tedarik düzenlemesi gibi önlemlerle azalmakta olup bu önlemlerin maliyeti ve sağladığı fayda da kendi başına bir değerlendirme konusudur. Uyum indirimi, yoğunlaşma limitleri ve uygun finansman mekanizmalarıyla birlikte kurulan bir prim ise uyum yatırımını teşvik edebilmektedir.
Uygulamanın ilk adımı, portföydeki her kredinin hangi tesislere ve teminatlara bağlı olduğunu, bunların da tam olarak nerede bulunduğunu belirlemektir. Birden fazla tesisi olan borçlularda, gelirin büyük kısmını üreten tesislerin, teminat olarak gösterilen varlıkların ve üretimin bağlı olduğu kritik tedarikçilerin konumunun ayrı ayrı kayıt altına alınması beklenmektedir. Bankanın bu çalışmaya başlaması için tüm portföyün konum bilgisinin tamamlanması gerekmemektedir. Başlangıçta riskli sektör ve bölgelerdeki kredilerle sınırlı bir ön tarama ya da pilot uygulama yapılabilmektedir. Konum verisi tamamlandıkça üç aşamalı bir ilerleme önerilmektedir. İlk aşamada, kredilerin hangi bölgelerde hangi tehlikelere ne ölçüde açık olduğunu gösteren nitel bir ısı haritası hazırlanmaktadır. İkinci aşamada kredilere düşük, orta ve yüksek gibi risk bantları atanmakta ve her banda belirli bir fiyat aralığı karşılık gelmektedir. Son aşamada ise hasar fonksiyonları kullanılarak her kredi için baz puan cinsinden nicel bir prim hesaplanmaktadır.
TSRS 2, kapsamdaki işletmeler için fiziksel risk açıklamalarını zorunlu kılmaktadır.28 Uygulama kapsamı ve eşik değerler Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu (KGK) kararlarıyla belirlenmekte, eşikleri aşan borçluların açıklamaları bankanın kredi değerlendirmesi için bir veri girdisine dönüşebilmektedir.
Yazının başında örnek olarak sunulan tesis açısından iyi tasarlanmış bir kredi ilişkisi, suyun azalabileceğini hesaba katarken işletmenin buna hazırlanmasına da alan açmaktadır. Böyle bir ilişkiyi mümkün kılan ise primin nasıl tasarlandığıdır.
Dipnotlar:
1) Basel Committee on Banking Supervision (BCBS). (2021). Climate-related Risk Drivers and Their Transmission Channels. Bank for International Settlements (BIS), Basel. Şu adresten erişilebilir: https://www.bis.org/bcbs/publ/d517.pdf. Son erişim tarihi: Ekim 2026.
2) Task Force on Climate-related Financial Disclosures (TCFD). (2017). Recommendations of the Task Force on Climate-related Financial Disclosures: Final Report. Financial Stability Board, Basel. Şu adresten erişilebilir: https://assets.bbhub.io/company/sites/60/2021/10/FINAL-2017-TCFD-Report.pdf. Son erişim tarihi: Ekim 2026.
3) Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu (KGK). (2023, 29 Aralık). Türkiye Sürdürülebilirlik Raporlama Standartları: TSRS 2 “İklimle İlgili Açıklamalar”. Resmî Gazete, 29 Aralık 2023, sayı 32414 (1. mükerrer), Ankara. Standardın sera gazı emisyonlarının açıklanmasına ilişkin hükümleri 22 Temmuz 2026 tarihli ve 44275 sayılı Kurul Kararıyla değiştirilmiştir (Resmî Gazete, 28 Temmuz 2026, sayı 33323). Şu adresten erişilebilir: https://www.resmigazete.gov.tr/eskiler/2023/12/20231229M1-9.pdf. Son erişim tarihi: Ekim 2026.
4) Mazzacurati, J. ve Mosson, N. (2024, 9 Ekim). Assessing Portfolio Exposures to Climate Physical Risks, s.4. European Securities and Markets Authority (ESMA), Economics, Financial Stability and Risk Department, TRV Risk Analysis (ESMA50-524821-3468), Paris. Şu adresten erişilebilir: https://doi.org/10.2856/7482215. Son erişim tarihi: Ekim 2026.
5) Meteoroloji Genel Müdürlüğü (MGM). (2025). 2024 Yılı İklim Değerlendirmesi. İklim ve Zirai Meteoroloji Dairesi Başkanlığı ve Araştırma Dairesi Başkanlığı, Ankara. Şu adresten erişilebilir: https://www.mgm.gov.tr/FILES/iklim/yillikiklim/2024-iklim-raporu.pdf. Son erişim tarihi: Ekim 2026.
6) MGM. (2026a). 2025 Yılı Yağış Değerlendirmesi. Araştırma Dairesi Başkanlığı, Ankara. Şu adresten erişilebilir: https://www.mgm.gov.tr/FILES/arastirma/yagis-degerlendirme/2025yagisdegerlendirmesi.pdf. Son erişim tarihi: Ekim 2026.
7) MGM. (2026b). 2025 Yılı Türkiye İklim Değerlendirmesi. İklim ve Zirai Meteoroloji Dairesi Başkanlığı ve Araştırma Dairesi Başkanlığı, Ankara. Şu adresten erişilebilir: https://www.mgm.gov.tr/FILES/iklim/yillikiklim/2025-iklim-raporu.pdf. Son erişim tarihi: Ekim 2026.
8) Mazzacurati ve Mosson, a.g.k., ss.7-8.
9) BCBS, a.g.e.
10) Kjellstrom, T., Maître, N., Saget, C., Otto, M. ve Karimova, T. (2019). Working on a Warmer Planet: The Impact of Heat Stress on Labour Productivity and Decent Work. International Labour Office (ILO), Research Department, Cenevre. Şu adresten erişilebilir: https://www.ilo.org/publications/major-publications/working-warmer-planet-effect-heat-stress-productivity-and-decent-work. Son erişim tarihi: Ekim 2026.
11) Beltrán, A., Maddison, D. ve Elliott, R. J. R. (2018). “Is flood risk capitalised into property values?”, Ecological Economics, 146, 668-685. Şu adresten erişilebilir: https://doi.org/10.1016/j.ecolecon.2017.12.015. Son erişim tarihi: Ekim 2026.
12) Guttentag, J. M. ve Herring, R. J. (1986). “Disaster Myopia in International Banking”. Essays in International Finance, No. 164, ss.2-4. International Finance Section, Princeton University, Princeton. Şu adresten erişilebilir: https://ies.princeton.edu/pdf/E164.pdf. Son erişim tarihi: Ekim 2026.
13) European Banking Authority. (2020). Guidelines on Loan Origination and Monitoring (EBA/GL/2020/06), prg. 199–205. Paris. Şu adresten erişilebilir: https://www.eba.europa.eu/sites/default/files/document_library/Publications/Guidelines/2020/Guidelines%20on%20loan%20origination%20and%20monitoring/884283/EBA%20GL%202020%2006%20Final%20Report%20on%20GL%20on%20loan%20origination%20and%20monitoring.pdf. Son erişim tarihi: Ekim 2026.
14) European Banking Authority (EBA). (2025, 8 Ocak). Guidelines on the Management of Environmental, Social and Governance (ESG) Risks (EBA/GL/2025/01), prg.68-69. Paris. Şu adresten erişilebilir: https://www.eba.europa.eu/sites/default/files/2025-01/fb22982a-d69d-42cc-9d62-1023497ad58a/Final%20Guidelines%20on%20the%20management%20of%20ESG%20risks.pdf. Son erişim tarihi: Ekim 2026.
15) Bankacılık Düzenleme ve Denetleme Kurumu (BDDK). (2021). Kredi Tahsis ve İzleme Süreçlerine İlişkin Rehber, Dördüncü Kısım, prg.183-189. Bankacılık Düzenleme ve Denetleme Kurulu Kararı, 29 Haziran 2021, sayı 9644, Ankara. Şu adresten erişilebilir: https://www.bddk.org.tr/Mevzuat/DokumanGetir/1041. Son erişim tarihi: Ekim 2026.
16) BDDK. (2025). İklimle Bağlantılı Finansal Risklerin Yönetimine İlişkin Rehber, İlke 8, prg.29-31. Bankacılık Düzenleme ve Denetleme Kurulu Kararı, 13 Mart 2025, sayı 11166, Ankara. Şu adresten erişilebilir: https://www.bddk.org.tr/Mevzuat/DokumanGetir/1282. Son erişim tarihi: Ekim 2026.
17) BCBS. (2022). Principles for the Effective Management and Supervision of Climate-related Financial Risks. Bank for International Settlements (BIS), Basel. Şu adresten erişilebilir: https://www.bis.org/bcbs/publ/d532.pdf. Son erişim tarihi: Ekim 2026.
18) BDDK, 2021, , a.g.k.
19) Intergovernmental Panel on Climate Change (IPPC). (2022). Climate Change 2022: Impacts, Adaptation and Vulnerability — Summary for Policymakers. Working Group II Contribution to the Sixth Assessment Report. Cambridge University Press, Cambridge. Şu adresten erişilebilir: https://doi.org/10.1017/9781009325844.001. Son erişim tarihi: Ekim 2026.
20) Huizinga, J., de Moel, H. ve Szewczyk, W. (2017). Global Flood Depth-Damage Functions: Methodology and the Database with Guidelines (EUR 28552 EN, JRC105688). Publications Office of the European Union, Lüksemburg. Şu adresten erişilebilir: https://doi.org/10.2760/16510. Son erişim tarihi: Ekim 2026.
21) Network for Greening the Financial System (NGFS). (2024). NGFS Climate Scenarios for Central Banks and Supervisors — Phase V. Paris. Şu adresten erişilebilir: https://www.ngfs.net/en/publications-and-statistics/publications/ngfs-climate-scenarios-central-banks-and-supervisors-phase-v. Son erişim tarihi: Ekim 2026.
22) Fontana, A., Jarmulska, B., Scheid, B., Scheins, C. ve Schwarz, C. (2025). From Flood to Fire: Is Physical Climate Risk Taken into Account in Banks’ Residential Mortgage Rates? ECB Working Paper Series, No: 3036, Frankfurt. Şu adresten erişilebilir: https://doi.org/10.2866/8770216. Son erişim tarihi: Ekim 2026.
23) Barbaglia, L., Fatica, S. ve Rho, C. (2023). Flooded Credit Markets: Physical Climate Risk and Small Business Lending. European Commission, Joint Research Centre (JRC), Working Papers in Economics and Finance 2023/14 (JRC136274), Ispra. Şu adresten erişilebilir: https://publications.jrc.ec.europa.eu/repository/handle/JRC136274. Son erişim tarihi: Ekim 2026.
24) Albertazzi, U., Djekic, D. ve Ponte Marques, A. (2026). Physical Climate Risk, Credit Risk and Lending Activity. ECB Working Paper Series No: 3224, Frankfurt. Şu adresten erişilebilir: https://doi.org/10.2866/4699723. Son erişim tarihi: Ekim 2026.
25) Bevere, L., Finucane, J., Lechner, R., Leuenberger, S., Rotermund, A. ve Wing, O. (2026). sigma 1/2026: Natural Catastrophes in 2025 — The Persistent Rise of Wildfire and Storm Risk. Swiss Re Institute, Zürih. Şu adresten erişilebilir: https://www.swissre.com/institute/research/sigma-research/sigma-2026-01-natcat-2025-wildfire-storm-risk.html. Son erişim tarihi: Ekim 2026.
26) ECB/ESRB Project Team on Climate Risk. (2023). Towards Macroprudential Frameworks for Managing Climate Risk. ECB ve ESRB, Frankfurt. Şu adresten erişilebilir: https://www.esrb.europa.eu/pub/pdf/reports/esrb.report202312~d7881028b8.en.pdf. Son erişim tarihi: Ekim 2026.
27) NGFS. (2025, 3 Aralık). Statement Regarding Physical Risk Estimates in Phase V of NGFS Long-term Scenarios. Paris. Şu adresten erişilebilir: https://www.ngfs.net/en/press-release/statement-regarding-physical-risk-estimates-phase-v-ngfs-long-term-scenarios. Son erişim tarihi: Ekim 2026.
28) KGK, a.g.k.