
Paylaşım TarihiEylül 23, 2026
Tedarik zinciri yönetimi, uzun yıllar boyunca büyük ölçüde maliyet, kalite ve teslimat performansı üzerinden şekillenen operasyonel bir konu olarak ele alınmıştır. Ancak son yıllarda bu tablo hızla değişmektedir. Artan düzenleyici yükümlülükler, yatırımcı ve müşteri beklentilerindeki dönüşüm, iklim değişikliğinin somut etkileri ve jeoekonomik gerilimler, şirketleri tedarikçileriyle ilişkilerini çok daha farklı bir çerçeveden değerlendirmeye zorlamaktadır. Tedarik zincirleri artık yalnızca operasyonel verimlilik açısından değil, şirketlerin çevresel ve sosyal etkilerinin yönetildiği stratejik bir alan olarak da değerlendirilmektedir.
Bu dönüşümle birlikte şirketlerin sürdürülebilirlik performansı, kendi operasyonlarının ötesinde tedarik zinciri boyunca ortaya çıkan etkileri de kapsayacak şekilde ele alınmaya başlanmıştır. Hammadde temininden üretime, lojistikten nihai ürüne kadar uzanan süreçlerde insan hakları, çalışma koşulları, etik iş yapış, iklim değişikliğiyle mücadele ve kaynak kullanımı gibi konular şirketlerin sorumluluk alanının önemli bir parçası haline gelmiştir.
Sürdürülebilir tedarik zinciri, mal ve hizmetlerin yaşam döngüsü boyunca ortaya çıkan çevresel, sosyal ve ekonomik etkilerin yönetilmesini ve iyi yönetişim uygulamalarının teşvik edilmesini ifade etmektedir.1 Bu yaklaşım, tedarik zinciri kaynaklı çevresel ve sosyal risklerin daha sistematik biçimde belirlenmesi, değerlendirilmesi ve yönetilmesi açısından önem taşımaktadır.
Tedarik zincirinde ortaya çıkabilecek çevresel ihlaller, insan hakları sorunları, İSG eksiklikleri ve etik dışı uygulamalar; itibar kaybı, yasal yaptırımlar, finansal kayıplar, operasyonel kesintiler ve müşteri güveninin zedelenmesi gibi sonuçlar doğurabilmektedir. Özellikle çok katmanlı tedarik zincirlerinde bu risklerin doğrudan tedarikçilerin ötesinde alt tedarikçiler düzeyinde de görünür hale getirilmesi gerekmektedir. Bu kapsamda, kritik tedarikçilerin ve yüksek riskli alanların belirlenmesi, risk bazlı değerlendirmelerin yapılması ve gerekli iyileştirme adımlarının planlanması önem taşımaktadır.
Jeoekonomik gerilimler ve iklim değişikliği kaynaklı etkiler ise tedarik zinciri risklerinin kapsamını genişletmektedir. Ticaret akışlarındaki değişimler, doğal kaynaklara erişimde yaşanan güçlükler, tedarik rotalarındaki belirsizlikler ve aşırı hava olaylarının kritik altyapı, lojistik ağlar, enerji sistemleri ve üretim bölgeleri üzerindeki etkileri tedarik sürekliliği çerçevesinde dikkate alınması gereken başıca faktörler olarak öne çıkmaktadır. Bu nedenle iklim kaynaklı fiziksel riskler ile jeoekonomik belirsizliklerin tedarikçi risk değerlendirmelerine dahil edilmesi, tedarik zinciri dayanıklılığının güçlendirilmesi açısından giderek daha fazla önem kazanmaktadır.2
Düzenleyici Çerçeve
Sürdürülebilir tedarik zinciri yönetiminin önemini artıran temel unsurlardan biri, şirketlerin değer zincirlerine ilişkin sorumluluklarını genişleten ulusal ve uluslararası düzenlemelerdir. Son yıllarda yürürlüğe giren düzenlemeler şirketlerin tedarikçilerinden çevresel ve sosyal veri toplamasını, tedarik zinciri kaynaklı riskleri değerlendirmesini, hammadde kaynaklarını izlemesini ve sürdürülebilirlik kriterlerini satın alma süreçlerine daha sistematik biçimde entegre etmesini beklemektedir.
Türkiye’de sürdürülebilirlik ve iklim politikalarına ilişkin düzenleyici çerçeve de son yıllarda güçlenmektedir. 7552 sayılı İklim Kanunu; sera gazı emisyonlarının azaltılması, iklim değişikliğine uyum, karbon fiyatlandırması ve Türkiye Emisyon Ticaret Sistemi (ETS)’nin oluşturulması ile ilgili temel hukuki çerçeveyi belirlemektedir.3 Kanun doğrudan tedarikçi yönetimine yönelik bir düzenleme içermemekle birlikte, şirketlerin karbon performansını daha sistematik biçimde izlemesini ve düşük karbonlu üretim süreçlerine geçişini destekleyen bir düzenleyici ortam oluşturmakta, bu doğrultuda tedarik zinciri kaynaklı emisyonların ve tedarikçilerin karbon performansının daha yakından izlenmesini giderek daha önemli hale getirmektedir.
Türkiye Sürdürülebilirlik Raporlama Standartları (TSRS) ise şirketlerin sürdürülebilirlikle ilgili risk ve fırsatlarını değer zinciri perspektifiyle değerlendirmesini talep etmektedir. Özellikle Kapsam 3 emisyonlarının önemli bir bölümünün satın alınan mal ve hizmetler, sermaye malları, taşımacılık, dağıtım ve diğer değer zinciri faaliyetlerinden kaynaklanması, tedarikçilerden veri toplanmasını önemli hale getirmektedir.4 Bilim Temelli Hedefler Girişimi (Science Based Targets initiative – SBTi) verilerine göre şirketlerin toplam sera gazı emisyonlarının ortalama %75’i, değer zinciri boyunca ortaya çıkan Kapsam 3 emisyonlarından kaynaklanmaktadır.5 Ayrıca, birçok sektörde tedarikçilerden kaynaklanan emisyonlar, şirketlerin kendi operasyonlarından kaynaklanan emisyonların 10-11 katına kadar çıkabilmektedir.6
Türkiye’deki bu gelişmelerin yanında, AB düzenlemeleri de tedarik zinciri yönetimini doğrudan dönüştürmektedir.
Sınırda Karbon Düzenleme Mekanizması (SKDM), tedarik zinciri yönetimi açısından öne çıkan düzenlemelerden biridir. 1 Ocak 2026 itibarıyla kesin uygulama dönemine geçen SKDM ile çimento, demir-çelik, alüminyum, gübre, elektrik ve hidrojen sektörlerindeki belirli ürünlerin AB’ye ithalatında üretim sürecinde ortaya çıkan gömülü emisyonlar dikkate alınmaktadır. Böylece şirketlerin tedarikçilerinden güvenilir emisyon verisi elde edebilmesi önem kazanmaktadır. Ürün bazlı karbon ayak izi, enerji tüketimi, kullanılan yakıt ve enerji kaynakları ile üretim kaynaklı emisyonların izlenebilir hale gelmesi, karbon maliyetlerinin yönetilmesi ve düşük karbonlu tedarik alternatiflerinin değerlendirilmesi açısından önem taşımaktadır. Bu gelişme, fiyat, kalite ve teslimat performansının yanında emisyon yoğunluğu ve karbon yönetimi kapasitesinin de tedarikçi değerlendirme süreçlerinde dikkate alınmasını desteklemektedir.
Tedarik zincirinin insan hakları ve çevresel etkileri açısından yönetilmesinde öne çıkan düzenlemelerden bir diğeri Kurumsal Sürdürülebilirlik Durum Tespiti Direktifi (Corporate Sustainability Due Diligence Directive – CSDDD)’dir. Direktif kapsamında şirketlerin, kendi faaliyetleri ile bağlı ortaklıkları ve iş ortaklarından kaynaklanabilecek olumsuz insan hakları ve çevresel etkileri belirlemeleri gerekmektedir. 2026 yılında yapılan değişikliklerle Direktif’in kapsamı 5.000’den fazla çalışanı ve 1,5 milyar Euro’nun üzerinde net cirosu bulunan şirketlere daraltılmıştır. Şirketlerin yeni yükümlülüklere Temmuz 2029 itibarıyla uyum sağlamaları gerekmektedir. CSDDD, özellikle AB şirketlerinin tedarik zincirlerinde yer alan Türkiye’deki şirketler açısından da önem taşımakta; insan hakları, çalışma koşulları ve çevresel etkilerin tedarikçi değerlendirme ve durum tespiti süreçlerinde daha sistematik biçimde ele alınmasını gündeme getirmektedir.7
Tedarik zincirinde hammadde kaynağının ve menşeinin izlenebilirliği ise AB Ormansızlaşmanın Önlenmesi Tüzüğü (EU Deforestation Regulation – EUDR) ile daha belirgin hale gelmektedir. Düzenleme; sığır, kakao, kahve, palm yağı, kauçuk, soya ve ahşap ile bunlardan üretilen belirli ürünlerin AB pazarına sunulması veya AB’den ihraç edilmesi sırasında ormansızlaşmaya veya orman bozulmasına katkıda bulunmadığının ortaya konulmasını amaçlamaktadır. Böylece ürünlerin kaynağına ilişkin verilerin toplanması, tedarik zinciri boyunca izlenebilirliğin sağlanması ve gerekli durum tespiti süreçlerinin yürütülmesi önem kazanmaktadır. Düzenleme büyük ve orta ölçekli işletmeler için 30 Aralık 2026, çoğu mikro ve küçük işletme için ise 30 Haziran 2027 itibarıyla uygulamaya girecektir. Bu düzenleme, EUDR kapsamındaki ürün ve hammaddeleri AB pazarına tedarik eden Türkiye’deki şirketler açısından da ürün kaynağının izlenebilirliği ve müşterilere doğrulanabilir tedarik zinciri verisi sağlanması gerekliliğini artırmaktadır.8
Sürdürülebilir tedarik zincirinin sosyal boyutunu güçlendiren gelişmelerden biri de Zorla Çalıştırma ile Üretilen Ürünlerin Yasaklanmasına İlişkin AB Tüzüğü’dür. Düzenleme, zorla çalıştırma kullanılarak üretilen ürünlerin AB pazarına sunulmasını, piyasada bulundurulmasını veya AB’den ihraç edilmesini yasaklamaktadır. 14 Aralık 2027 itibarıyla uygulanacak düzenleme, ürünün AB içinde veya dışında üretilmesinden bağımsız olarak geçerli olacaktır. Bu doğrultuda, AB pazarına ürün sunan Türkiye’deki şirketler açısından ise tedarik zincirindeki çalışma koşullarının ve zorla çalıştırma risklerinin daha yakından izlenmesini önemli hale gelmektedir.9
Uygulama Süreci
Sürdürülebilir tedarik zinciri yönetiminin etkin şekilde uygulanabilmesi için çevresel, sosyal, yönetişimsel (ÇSY) konuların şirketin politika, prosedür ve yönetim sistemlerine entegre edilmesi gerekmektedir. Tedarikçilere yönelik sürdürülebilirlik beklentilerinin belirlenmesi, sorumlulukların tanımlanması ve söz konusu beklentilerin tedarikçi seçim, sözleşme ve satın alma süreçlerine yansıtılması uygulamanın temelini oluşturmaktadır.
Uygulamanın sonraki aşamasında, şirketin faaliyetleri ve tedarik zinciri boyunca ortaya çıkabilecek mevcut ve potansiyel olumsuz etkilerin belirlenmesi ve değerlendirilmesi gerekmektedir. Tedarikçi portföyünün büyüklüğü ve yapısı dikkate alınarak sektör, faaliyet gösterilen coğrafya, tedarik edilen ürün veya hammaddenin niteliği ve tedarikçinin özellikleri gibi risk faktörleri üzerinden önceliklendirme yapılabilmektedir. Böylece daha yüksek çevresel veya sosyal risk taşıyan tedarikçiler ve tedarik zincirinin kritik alanları belirlenerek değerlendirmelerin bu alanlarda yoğunlaştırılması mümkün olmaktadır.
Belirlenen risklerin ardından tedarikçilerin sürdürülebilirlik performansı; politika ve belgelerin incelenmesi, öz değerlendirme anketleri, sürdürülebilirlik derecelendirmeleri, sertifikalar, performans verileri ve gerektiğinde yerinde denetimler aracılığıyla daha detaylı şekilde değerlendirilebilmektedir. Çalışma koşulları ve insan hakları, iş sağlığı ve güvenliği (İSG), çevre yönetimi, enerji ve emisyonlar, su ve atık yönetimi, etik iş yapış ve yasal uyum gibi konular bu değerlendirmelerin kapsamına dahil edilebilmektedir.
Değerlendirmeler sonucunda tespit edilen olumsuz etkilerin önlenmesine veya azaltılmasına yönelik düzeltici eylemlerin tanımlanması sürecin bir sonraki aşamasını oluşturmaktadır. Tedarikçilerden düzeltici faaliyet planları hazırlanması talep edilebilmekte; kapasite geliştirme, eğitim, teknik destek ve belirli iyileştirme hedefleri gibi araçlarla tedarikçi performansının geliştirilmesi desteklenebilmektedir. Riskin niteliğine ve büyüklüğüne bağlı olarak daha kapsamlı kontrol veya denetim mekanizmalarının uygulanması da gündeme gelebilmektedir.
Atılan adımların ve hayata geçirilen önlemlerin etkinliğinin düzenli olarak izlenmesi ve sonuçlarının takip edilmesi sürdürülebilir tedarik zinciri yönetiminin sürekliliği açısından önem taşımaktadır. Tedarikçi risk seviyeleri, değerlendirme sonuçları, düzeltici faaliyetlerin tamamlanma durumu ve sürdürülebilirlik performansındaki gelişim belirlenen göstergeler aracılığıyla izlenebilmektedir. Elde edilen sonuçlar doğrultusunda risk değerlendirmeleri ve tedarikçi öncelikleri belirli aralıklarla güncellenebilmektedir.
Son aşamada, tedarik zincirindeki önemli sürdürülebilirlik etkilerinin nasıl yönetildiğinin ilgili paydaşlara aktarılması ve gerekli durumlarda iyileştirici mekanizmaların işletilmesi gerekmektedir. Böylece sürdürülebilir tedarik zinciri yönetimi tek seferlik bir tedarikçi değerlendirmesi olmaktan çıkarılarak risklerin belirlenmesi, eylemlerin tanımlanması, sonuçların izlenmesi ve yaklaşımın sürekli iyileştirilmesine dayanan döngüsel bir yönetim sürecine dönüştürülebilmektedir.10,11
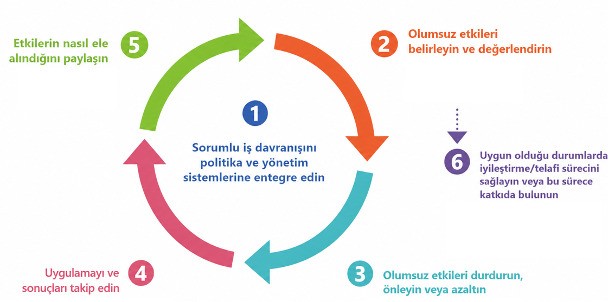
Şekil 1: Altı Adımlı Durum Tespiti Süreci
Tedarikçi Değerlendirmesinde Kullanılan Araç ve Metodolojiler
Sürdürülebilir tedarik zinciri yönetiminde dijital platformlar, öz değerlendirme araçları ve denetim metodolojileri şirketlerin tedarikçilerinden yapılandırılmış veri toplamasına, performansı karşılaştırılabilir şekilde izlemesine ve iyileştirme alanlarını belirlemesine katkı sağlamaktadır.
EcoVadis, şirketlerin sürdürülebilirlik performansını çevre, iş gücü ve insan hakları, etik ve sürdürülebilir tedarik başlıkları altında değerlendiren bir derecelendirme platformudur. Değerlendirmede politika, eylem, sertifikasyon, raporlama ve performans göstergeleri gibi unsurlar dikkate alınmakta ve şirketlerin sürdürülebilirlik yönetim sistemi 0-100 arasında puanlanmaktadır. Bu sayede şirketler, tedarikçilerinin performansını puan bazlı takip edebilmekte ve iyileştirme alanlarını belirleyebilmektedir.12
Tedarikçi Etik Veri Paylaşımı (Supplier Ethical Data Exchange – Sedex), tedarik zincirlerinde etik ticaret, çalışma koşulları, İSG, çevresel performans ve insan hakları gibi konularda veri toplanmasını ve risklerin izlenmesini destekleyen bir platformdur. Sedex tarafından geliştirilen Sedex Üyeleri Etik Ticaret Denetimi (Sedex Members Ethical Trade Audit – SMETA) denetim metodolojisi ise çalışma standartları, sağlık ve güvenlik, çevre ve iş etiği başlıklarında tedarikçi tesislerinin değerlendirilmesinde kullanılmaktadır. Denetim sonucunda uygunsuzluklar ve iyileştirme ihtiyaçları belirlenerek düzeltici eylem takibi yapılabilmektedir.13
Karbon Saydamlık Projesi (Carbon Disclosure Project – CDP) Tedarik Zinciri Programı şirketlerin tedarik zincirlerindeki çevresel etkileri ve riskleri daha sistematik biçimde izlemelerini destekleyen bir programdır. Şirketler, tedarikçilerinden standartlaştırılmış ve karşılaştırılabilir çevresel veriler talep edebilmekte; özellikle sera gazı emisyonları ve iklim değişikliği ile birlikte su, ormanlar ve diğer doğa bağlantılı konulara ilişkin performansı takip edebilmektedir. Elde edilen veriler, tedarik zincirindeki öncelikli risk ve iyileştirme alanlarının belirlenmesinde, tedarikçilerle çevresel performansa yönelik etkileşimin güçlendirilmesinde ve sürdürülebilirlik kriterlerinin satın alma süreçlerine entegre edilmesinde kullanılabilmektedir. 2025 yılında 270’in üzerinde büyük satın almacı kuruluş, CDP Tedarik Zinciri Programı aracılığıyla yaklaşık 45.000 tedarikçiden çevresel verilerini açıklamasını talep etmiştir.14
Higg Tesis Çevre Modülü (Higg Facility Environmental Module – Higg FEM) ise özellikle tekstil, hazır giyim ve tüketim ürünleri sektörlerinde üretim tesislerinin çevresel performansını değerlendirmek için kullanılmaktadır. Higg FEM; çevresel yönetim sistemi, enerji kullanımı, sera gazı emisyonları, su kullanımı, atık su ve kimyasal yönetimi gibi alanlarda tesis düzeyinde veri toplanmasını desteklemektedir. Böylece şirketler, tedarikçilerinden daha standart, karşılaştırılabilir ve doğrulanabilir çevresel veri elde edebilmektedir.15
Sürdürülebilirlik Değerlendirme Anketi (Sustainability Assessment Questionnaire – SAQ), tedarikçilerin ÇSY performansına ilişkin bilgilerin standart bir yapı üzerinden değerlendirilmesine yönelik bir öz değerlendirme aracıdır. Drive Sustainability tarafından geliştirilen SAQ; insan hakları ve çalışma koşulları, İSG, çevre, iş etiği ve sorumlu tedarik gibi alanları içermekte; tedarikçilerin politika, yönetim sistemi ve uygulamalarına ilişkin bilgi ve destekleyici dokümanların toplanmasına olanak sağlamaktadır. Özellikle otomotiv sektöründe yaygın olarak kullanılan SAQ, farklı tedarikçilerden elde edilen bilgilerin ortak kriterler üzerinden değerlendirilmesini ve tedarik zinciri genelinde sürdürülebilirlik risklerinin daha sistematik biçimde izlenmesini desteklemektedir.16
İyi Uygulama Örnekleri
Büyük markalar ve küresel şirketler, tedarikçilerinden ürün ve hizmet kalitesinin ötesinde; insan haklarına saygı, etik iş yapış, çevresel uyum, karbon yönetimi, izlenebilirlik ve şeffaflık gibi alanlarda ölçülebilir standartlara uyum beklemektedir. Bu beklenti, tedarikçi davranış kuralları, sorumlu tedarik politikaları, saha denetimleri, üçüncü taraf doğrulamalar, düzeltici eylem planları ve tedarikçi geliştirme programları aracılığıyla uygulamaya aktarılmaktadır.
Apple, tedarikçi yönetiminde bu yaklaşımı sistematik şekilde uygulayan şirketlerden biridir. Tedarikçi Davranış Kuralları (Supplier Code of Conduct) çerçevesinde Apple; tedarikçilerin iş gücü ve insan hakları, İSG, çevre, etik ve yönetim sistemleri alanlarında belirlenen gerekliliklere uymasını beklemektedir. Şirket, tedarikçilerinin ve alt tedarikçilerinin faaliyetlerini denetlemekte; uygunsuzlukların giderilmesi için düzeltici süreçleri işletmekte ve tedarikçilerden risk değerlendirmesi, eğitim, kayıt tutma, performans hedefleri ve sürekli iyileştirme mekanizmaları oluşturmasını talep etmektedir.17 2025 yılında tedarikçi tesislerinde 895 değerlendirme gerçekleştirilmiş ve bu değerlendirmelerin %20’den fazlası habersiz ziyaretlerden oluşmuştur. Ayrıca 2008’den bu yana Apple’ın 10 milyondan fazla tedarikçi çalışanı; teknik eğitim, mesleki gelişim ve kişisel gelişim programlarına katılmıştır.18
Patagonia, sürdürülebilirlik kriterlerini tedarikçi yönetiminin farklı aşamalarına entegre etmektedir. Şirket, yYeni tedarikçilerini, iş ve kalite kriterleri ile çevresel ve sosyal kriterlerden oluşan dört aşamalı bir ön değerlendirmeden geçirmektedir. Ayrıca, ilgili ekiplerin tedarikçi seçimini veto etme yetkisi bulunmaktadır. Şirket, birinci kademe üreticilerin yanı sıra önemli ikinci kademe malzeme tedarikçilerini de denetlemekte; tedarikçilerin enerji, su, sera gazı emisyonları, kimyasal kullanımı ve atık gibi çevresel göstergelerini takip etmektedir.19
Taiwan Semiconductor Manufacturing Company (TSMC), sürdürülebilir tedarik zinciri yönetiminde karbon azaltımı, tedarikçi gelişimi ve çevresel veri yönetimini birlikte ele alan uygulamalarıyla öne çıkmaktadır. Şirket, karbon performansını tedarikçi seçim kriterlerine entegre etmekte, yüksek emisyonlu tedarikçilerle Sera Gazı Azaltımı, Emisyonların Ortadan Kaldırılması ve Nötrleştirilmesi (Greenhouse Gas Reduction, Emissions Elimination & Neutrality, Green) Anlaşması imzalamaktadır. TSMC, Tedarikçi Sürdürülebilirlik akademisi ile eğitim ve rehberlik sunmakta, dijital platformlar üzerinden su, enerji, atık ve sera gazı verilerini izlemekte; tedarik zincirindeki sürdürülebilirlik performansını ise Sorumlu Tedarik Zinciri Raporu aracılığıyla kamuoyuyla paylaşmaktadır. Ayrıca TSMC, 2024 yılında 26 tedarikçiye toplam 84 milyon Yeni Tayvan Doları tutarında destek sağlamıştır. 20
IKEA, tedarikçi yönetiminde IWAY adı verilen tedarikçi davranış kurallarıyla öne çıkmaktadır. IWAY, IKEA’nın ürün, hizmet, malzeme ve bileşen satın alımlarında çevresel ve sosyal dinamikler, çalışma koşulları ve hayvan refahı gibi alanlarda tedarikçilerden beklediği gereklilikleri tanımlayan zorunlu bir çerçevedir. IKEA bu sistemi, tüm tedarikçiler ve hizmet sağlayıcılar için kullanmaktadır. IKEA örneği, tedarikçi standartlarının yalnızca belirli ürün gruplarıyla sınırlı kalmayıp satın alma süreçlerinin geneline entegre edilebileceğini göstermektedir.21
Bütün bu örnekler, sürdürülebilir tedarik zinciri yönetiminin şirketler tarafından farklı araç ve mekanizmalarla uygulamaya aktarıldığını göstermektedir.
Karşılaşılan Zorluklar
Sürdürülebilir tedarik zinciri yönetiminde karşılaşılan temel güçlüklerden biri, güvenilir ve karşılaştırılabilir ÇSY verisine erişimdir. Özellikle küçük ve orta ölçekli tedarikçilerin veri toplama, hesaplama ve raporlama altyapılarının sınırlı olması, şirketlerin tedarik zinciri genelinde tutarlı bir performans değerlendirmesi yapmasını zorlaştırabilmektedir.
Sürdürülebilirlik gerekliliklerinin tedarikçiler tarafından ek maliyet veya operasyonel yük olarak değerlendirilmesi de sürecin önündeki önemli engellerden biridir. Veri yönetimi altyapısının kurulması, eğitimler, sertifikasyon süreçleri ve çevresel veya sosyal performansın iyileştirilmesine yönelik yatırımlar kısa vadede ek kaynak ihtiyacı yaratabilmektedir.
Tedarik zincirinin çok katmanlı yapısı da izlenebilirliği daha karmaşık hale getirmektedir. Şirketlerin doğrudan, yani birinci kademe tedarikçileri üzerindeki görünürlüğü görece yüksek olsa da ikinci ve üçüncü kademe tedarikçilere ilerledikçe veri erişimi ve denetim kapasitesi sınırlanabilmektedir.
Bu zorlukların yanı sıra, sürdürülebilirlik iddialarının doğrulanabilirliği de önemli bir risk alanı olarak öne çıkmaktadır. Şirketlerin veya tedarikçilerin gerçek performanslarını yansıtmayan, abartılı ya da yanıltıcı sürdürülebilirlik beyanlarında bulunması (greenwashing), hem yasal riske hem de itibar riskine kapı aralamaktadır. Özellikle veri doğrulama mekanizmalarının zayıf olduğu çok katmanlı tedarik zincirlerinde, tedarikçilerden alınan bilgilerin bağımsız denetim veya üçüncü taraf doğrulaması olmadan kabul edilmesi, şirketleri hem yanlış karar almaya hem de düzenleyici yaptırımlara açık hale getirebilmektedir. Bu nedenle tedarikçi beyanlarının sertifikasyon, saha denetimi ve bağımsız doğrulama gibi mekanizmalarla desteklenmesi, sürdürülebilir tedarik zinciri yönetiminin güvenilirliği açısından kritik önem taşımaktadır.
Sonuç Yerine
Sürdürülebilir tedarik zinciri yönetimi şirketler için tercihe bağlı bir konu olmaktan çıkmakta, kurumsal devamlılığın temel bileşenlerinden biri haline gelmektedir. Değişen regülasyonlar, artan yatırımcı ve müşteri beklentileri, iklim riskleri ve jeoekonomik riskler, şirketleri tedarik zincirlerini daha şeffaf, izlenebilir ve veri temelli bir şekilde yönetmeye zorlamaktadır.
Bu dönüşümü başarıyla yönetebilen şirketler net standartlar belirlemekte, riskleri erken tespit etmekte, tedarikçileriyle uzun vadeli iş birlikleri kurmakta ve süreçlerini sürekli iyileştirmektedir. Veri erişimi ve çok katmanlı tedarik zincirlerinden kaynaklanan zorluklar devam etse de, bu alana erken yatırım yapan şirketler hem risklerini daha iyi yönetebilecek hem de uzun vadede rekabet avantajı elde edebilecektir.
Dipnotlar:
1) United Nations Global Compact (UNGC). (2015). Supply Chain Sustainability: A Practical Guide for Continuous Improvement. Şu adresten erişilebilir: https://d306pr3pise04h.cloudfront.net/docs/issues_doc%2Fsupply_chain%2FSupplyChainRep_spread.pdf. Son erişim tarihi: Ağustos 2026.
2) World Economic Forum (WEF). (2026). The Global Risks Report 2026. 21. Baskı, Insight Report, Cenova-İsviçre. Şu adresten erişilebilir: https://reports.weforum.org/docs/WEF_Global_Risks_Report_2026.pdf. Son erişim tarihi: Ağustos 2026.
3) Resmî Gazete. (2025). İklim Kanunu. Sayı: 31951, Tarih: 9 Temmuz 2025, Kanun No: 7552. Şu adresten erişilebilir: https://www.resmigazete.gov.tr/eskiler/2025/07/20250709-1.htm. Son erişim tarihi: Ağustos 2026.
4) Kamu Gözetimi, Muhasebe ve Denetim Standartları Kurumu (KGK). (2023). TSRS 2: İklimle Ilgili Açıklamalar. Şu adresten erişilebilir: https://kgk.gov.tr/Portalv2Uploads/files/Duyurular/v2/Surdurulebilirlik/RaporlamaStandarti/TSRS2_.pdf. Son erişim tarihi: Ağustos 2026.
5) SBTi. (2023). Catalyzing Value Chain Decarbonization: Corporate Survey Results. Şu adresten erişilebilir: https://sciencebasedtargets.org/news/sbti-releases-technical-publications-in-an-early-step-in-the-corporate-net-zero-standard-review?_hsmi=323972160. Son erişim tarihi: Ağustos 2026.
6) CDP. (2021). Environmental Supply Chain Risks to Cost Companies $120 billion by 2026. Şu adresten erişilebilir: https://www.cdp.net/en/press-releases/environmental-supply-chain-risks-to-cost-companies-120-billion-by-2026. Son erişim tarihi: Ağustos 2026.
7) European Union. (2026). Directive (EU) 2026/470. Official Journal of the European Union. Şu adresten erişilebilir: https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=celex%3A32026L0470. Son erişim tarihi: Ağustos 2026.
8) European Union. (2025). Regulation (EU) 2025/2650. Official Journal of the European Union. Şu adresten erişilebilir: https://eur-lex.europa.eu/eli/reg/2025/2650/oj/eng. Son erişim tarihi: Ağustos 2026.
9) European Union. (2024). Regulation (EU) 2024/3015. Official Journal of the European Union. Şu adresten erişilebilir: https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=OJ:L_202403015. Son erişim tarihi: Ağustos 2026.
10) OECD. (2018). OECD Due Diligence Guidance for Responsible Business Conduct. Şu adresten erişilebilir: https://www.oecd.org/content/dam/oecd/en/publications/reports/2018/02/oecd-due-diligence-guidance-for-responsible-business-conduct_c669bd57/15f5f4b3-en.pdf. Son erişim tarihi: Ağustos 2026.
11) OECD. (2026). Promoting Responsible Business Conduct through Trade and Investment in the Middle East, North Africa and Türkiye. Şu adresten erişilebilir: https://www.oecd.org/content/dam/oecd/en/publications/reports/2026/06/promoting-responsible-business-conduct-through-trade-and-investment-in-the-middle-east-north-africa-and-turkiye_31270c27/520109c0-en.pdf. Son erişim tarihi: Ağustos 2026.
12) EcoVadis. (2025). EcoVadis Ratings Methodology Overview and Principles. Şu adresten erişilebilir: https://resources.ecovadis.com/whitepapers/ecovadis-ratings-methodology-overview-and-principles-2022-neutral. Son erişim tarihi: Ağustos 2026.
13) Sedex. (2026). What is SMETA?. Şu adresten erişilebilir: https://www.sedex.com/solutions/smeta-audit/. Son erişim tarihi: Ağustos 2026.
14) CDP. (2026). Keeping Pace: Disclosure Data Factsheet 2025. Şu adresten erişilebilir: https://www.cdp.net/en/insights/keeping-pace-disclosure-data-factsheet-2025. Son erişim tarihi: Ağustos 2026.
15) Higg Index. (2025). Higg Facility Environmental Module (Higg FEM) How to Higg Rehberi. Şu adresten erişilebilir: https://howtohigg.cascale.org/wp-content/uploads/2025/05/Higg-FEM-How-to-Higg-Guide-2024-Jan-15-2025-Turkish.pdf. Son erişim tarihi: Ağustos 2026.
16) NQC. (t.y.) ESG Supplier Assessment Software: Drive Sustainability and Ethics. Şu adresten erişilebilir: https://nqc.com/solutions/saq. Son erişim tarihi: Ağustos 2026.
17) Apple. (2022). Apple Supplier Code of Conduct. Şu adresten erişilebilir: https://www.apple.com/hk/en/supplier-responsibility/pdf/Apple-Supplier-Code-of-Conduct-and-Supplier-Responsibility-Standards.pdf. Son erişim tarihi: Ağustos 2026.
18) Apple. (2026). 2026 Apple Supply Chain Progress Report. Şu adresten erişilebilir: https://s203.q4cdn.com/367071867/files/doc_downloads/gov_docs/2026/Apple-Supply-Chain-2026-Progress-Report.pdf. Son erişim tarihi: Ağustos 2026.
19) Patagonia. (2026). Factories, Farms and Material Suppliers. Şu adresten erişilebilir: https://www.patagonia.com/factories-farms-material-suppliers. Son erişim tarihi: Ağustos 2026.
20) TSMC. (2025). 2024 TSMC Responsible Supply Chain Report. Şu adresten erişilebilir: https://esg.tsmc.com/file/public/2024-TSMC-Responsible-Supply-Chain-Report-e.pdf. Son erişim tarihi: Ağustos 2026.
21) IKEA. (2026). Securing Responsible Sourcing Through IWAY. Şu adresten erişilebilir: https://www.ikea.com/global/en/our-business/sustainability/securing-responsible-sourcing-through-iway/. Son erişim tarihi: Ağustos 2026.

